MAU PASANG IKLAN GRATIS UNTUK MENDAPAT PENGUNJUNG LEBIH BANYAK DAN MEMPERCEPAT USAHA ANDA BERHASIL...KLIK DISINI!!

Pasang Iklan Baris Gratis Tanpa Daftar

Iklan Baris Gratis ini disediakan untuk anda sebagai pemilik usaha, barang dan jasa serta berbagai peluang bisnis dan peluang usaha supaya anda bisa menunjukkan - mempromosikan produk jasa anda kepada seluruh dunia di internet. Promosi merupakan darah bagi kelancaran bisnis anda... untuk itu silahkan datang sesering mungkin untuk mempromosikan dan pasang "Iklan Baris Gratis" anda di website ini.

Pasang Iklan Baris Gratis disini bisa untuk jenis iklan apa saja, misalnya: iklan rumah, properti, jasa, domain hosting, laptop komputer, villa, kendaraan motor mobil, handphone hp bekas baru, bisnis mlm, segala jenis barang dan jasa.

Pasang iklan Anda, Gratis sepuas-puasnya di seluruh network Kami yg lain:

  • Azon Profit Master

Jual Kamboja Kering Dan Basah

Pohon kamboja, khususnya kamboja berbunga putih (Plumeira alba), masih dipandang sebelah mata. Sebab, kebanyakan tanaman ini tumbuh di kuburan. Tidak jarang, orang menyebutnya sebagai bunga kuburan. Bunganya yang telah dikeringkan, lantas ditumbuk halus, banyak dipakai sebagai bahan baku wewangian, kosmetik, industri kerajinan dupa, spa, serta teh herbal. Untuk harga perkilo, kami tidak mematok harga paten dikarenakan harga yang tidak stabil dan berubah sewaktu-waktu. Jika anda berminat, silahkan hubungi kami atau jika anda ada di Banjarmasin, bisa datang langsung ke tempat kami.
Dikirim oleh : Kamboja Kering, banjarmasin, 081334232727 | Kunjungi Website

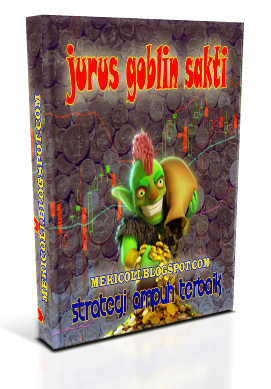
DOWNLOAD - JURUS GOBLIN SAKTI

Jurus ampuh terbaik meraup RATUSAN SAMPAI RIBUAN dollar per hari! Kini Sudah saatnya anda berhasil meraih kebebasan finansial Anda dg strategi se-simple ini Ayoo..Buktikan kedahsyatan jurus ampuh ini! Raih Kebebasan finansial Anda sekarang juga! Dapatkan full Suport dari kami
Dikirim oleh : meki coli, mekicoli.blogspot.com, 082298975358 | Kunjungi Website

Penerapan Konsep Pajak Pada Zakat (Sebagai Alternatif Pengelolaan Zakat Secara Efektif) (AK-57)

Rabu, 20 Februari 2013


Indonesia adalah negara yang beragam budaya dan agama, sehingga kata zakat dan pajak adalah dua kata yang tidak lepas di negara kita, yang mana negara kita ini mayoritas penduduk Islam. Tetapi, kedua kata ini memiliki makna dan perlakuan yang berbeda. Di satu sisi zakat hanya dikenakan kepada orang-orang Muslim yang memiliki harta dengan persyaratan tertentu. Dan bagi yang tidak mempunyai maka dia akan menjadi orang yang berhak menerimanya. Dan dalam hal pajak semua warga Negara Indonesia yang sudah dewasa dan mempunyai penghasilan pada umumnya sudah dikenakan pajak kecil dan besar tanpa memandang apakah penghasilan itu cukup untuk kebutuhannya atau tidak. Pajak diwajibkan pada siapapun. Sunggguh perlakuan yang tidak adil, karena pengemis pun bisa terkena pajak.
Beberapa ahli ekonomi Islam menganggap zakat merupakan sejenis pajak karena zakat memenuhi beberapa persyaratan perpajakan (Rahman, 1996: 242), diantaranya:
a.      Pembayaran yang diwajibkan;
b.      Tidak ada balasan atau imbalan;
c.      Diwajibkan kepada seluruh masyarakat suatu negara.
Zakat memenuhi persyaratan pertama dan kedua sedangkan persyaratan ketiga tidak. Zakat adalah pembayaran yang diwajibkan dan tidak ada balasan atau imbalan atas pembayaran tersebut, akan tetapi hanya dikenakan kepada orang Muslim di negara itu sedangkan orang-orang nonmuslim terbebas dari kewajiban membayar zakat. Oleh karena itu, zakat bukanlah suatu pajak dalam arti yang sebenarnya. Sebenarnya zakat, seperti halnya menunaikan shalat atau mengerjakan haji, merupakan suatu bentuk ibadah atau tugas agama yang mempunyai perbedaan psikologis sangat berbeda dengan pajak biasa.
Zakat dianggap sebagai salah satu dari lima tiang agama Islam dan sudah barang tentu, posisi yang penting semacam ini tidak dapat diberikan kepada suatu jenis pajak betapapun pentingnya pajak tersebut. Selanjutnya, pendapatan yang diperoleh dari pajak oleh pemerintah dapat digunakan untuk memenuhi berbagai kebutuhan tanpa mempertimbangkan besar kecilnya masing-masing pajak. Sedangkan dalam hal zakat, pemerintah dalam negara Islam diberikan petunjuk khusus dalam kitab suci Al-Qur’an tentang bagaimana dan di mana membelanjakan hasil yang diperoleh melalui pengumpulan zakat. Pemerintah tidak mempunyai pilihan tapi harus membelanjakan hasil pengumpulan zakat itu sebagaimana yang telah disebutkan dalam kitab suci Al-Qur’an.

Persoalan di atas salah satu persoalan laten dalam konsep ekonomi Islam yaitu persoalan dualisme zakat dan pajak yang harus ditunaikan warga negara yang Muslim. Ironisnya, pajak sebagai sumber penerimaan negara mengalami penguatan, sementara zakat mengalami kemunduran dan dianggap menjadi tanggung jawab pribadi masing-masing individu Muslim.
Di Indonesia, seorang wajib zakat (muzakki), juga sebagai wajib pajak (taxs payers). Hal ini terlihat jelas dengan adanya dua kewajiban dalam dua undang-undang yang berbeda, yaitu kewajiban zakat dalam UU No. 38 Tahun 1999 tentang Pengelolaan Zakat dan kewajiban pajak dalam UU No. 17 Tahun 2000 tentang Pajak Penghasilan (PPh). Kedua undang-undang ini menyatakan bahwa zakat dan pajak adalah kewajiban. Hal inilah yang dirasakan oleh kaum Muslim sebagai suatu beban yang berat (Gusfahmi, 2007: 7).
Hal ini pula telah mengundang perdebabatan yang berlarut-larut hampir sepanjang sejarah Islam itu sendiri. Sebagian besar ulama fiqih memandang bahwa zakat dan pajak adalah dua entitas yang berbeda dan tidak mungkin dipersatukan. Menurut mereka, zakat adalah kewajiban spiritual seorang Muslim terhadap Tuhannya, sedangkan pajak adalah kewajibannya terhadap negara.
Dari segi pengelolaan, zakat dan pajak mempunyai pengelolaan yang berbeda. Akan tetapi yang menjadi catatan penting dalam hal ini setidaknya pengelolaan zakat ini mengikuti keberhasilan pengelolaan pajak. Pengelolaan pajak di Indonesia terbilang sukses, adapun faktor yang menunjang keberhasilan tersebut, yakni administrasi pajak yang tentunya harus efisien dan efektif. Menurut Ciptoherijanto dan Abidin dalam Abdalla (2010: 8-9) administrasi pajak yang baik harus meliputi tiga aspek, yaitu:
1.       Fungsi, administrasi pajak sebagai fungsi meliputi fungsi perencanaan, pengorganisasian, pelaksanaan, dan pengawasan.
2.       Sistem, administrasi pajak sebagai suatu sistem adalah merupakan seperangkat unsur yang saling berkaitan, yang berfungsi bersama-sama untuk mencapai tujuan atau menyelesaikan suatu proses tertentu.
3.       Lembaga, sebagai suatu lembaga administrasi pajak meliputi badan-badan yang secara khusus menangani masalah perpajakan.

Berbeda halnya dengan pengelolaan zakat di Indonesia yang terbilang masih rendah kinerjanya, hal ini disebabkan oleh beberapa faktor (Anida, 2010: 2-3), yaitu:
1.       Rendahnya penghimpunan dana zakat melalui Lembaga Amil Zakat, karena perilaku wajib zakat (muzakki) yang masih karikatif, yaitu berorientasi jangka pendek.
2.       Masih rendahnya efesien dan efektivitas tasharuf  (pendayagunaan) dana zakat terkait masih besarnya jumlah Organisasi Pengelola Zakat dengan skala usaha yang kecil.
3.       Lemahnya zakat karena ketiadaan lembaga regulator pengawas dan tidak jelasnya relasi zakat.
4.       Lemahnya kapasitas kelembagaan dan Sumber Daya Manusia bidang zakat.

Sedangkan menurut Nuruddin (2010: 133) rendahnya kinerja pengelolaan zakat disebabkan pengelolaan zakat belum digarap secara serius dan profesional oleh pemerintah dengan perangkat aturan sesuai kecenderungan dan tuntutan daerah.
            Pengumpulan zakat hendaknya atau seharusnya merupakan sesuatu yang terprogram dan terencana, termasuk ditentukan jadwalnya dengan jelas, dan tetap berlandasan untuk beribadah kepada Allah SWT dengan ikhlas. Dalam penanganan zakat ini, perlu dicamkan bahwa para pembayar zakat hendaknya mengetahui ke mana harta zakatnya itu dibagikan dan dimanfaatkan. Badan Amil Zakat (BAZ) harus mempunyai dokumen dan data atau pembukuan yang rinci mengenai jumlah uang zakat yang diterima, orang yang membayarnya, kemana digunakan dan semacamnya. Sehingga sewaktu-waktu salah satu pembayar zakat ingin tahu data rinci mengenai zakatnya, BAZ bisa memberi jawaban dengan memuaskan.
            Zakat hendaknya tidak sekedar konsumtif, maka otomatis idealnya dijadikan sumber Dana Umat. Penggunaan zakat untuk konsumtif hanyalah untuk hal-hal yang bersifat darurat. Artinya, ketika ada mustahiq(orang yang berhak menerima zakat) yang tidak mungkin untuk dibimbing untuk mempunyai usaha mandiri atau memang untuk kepentingan mendesak, maka penggunaan konsumtif dapat dilakukan. Dana zakat akan lebih cepat digunakan untuk mengentaskan umat dari kemiskinan jika dikelola untuk menjadi sumber dana yang penggunannya sejak dari awal, seperti pelatihan, sampai dengan modal usaha. Bahkan mestinya perlu ada dana riset atau survey dan pengembangan serta dana administrasi (Azizy, 2004: 148-149).
            Pada survey di atas menunjukkan salah satu faktor yang menyebabkan pengelolaan dana zakat yang kurang efektif adalah tidak terprogram dan terencana dengan baiknya dana zakat, kemudian dari segi pengelolaan dana zakat yang terbilang masih rendah bila dibandingkan dari pengelolaan pajak karena pengelolaan pajak telah mempunyai fungsi, sistem dan lembaga yang benar-benar telah terstruktur dan dilaksanakan dengan baik.
Berdasarkan uraian di atas maka penulis tertarik untuk melakukan penelitian yang berjudul “Penerapan Konsep Pajak Pada Zakat Sebagai Alternatif Pengelolaan Zakat Secara Efektif.”

Contoh Skripsi Perpajakan

Rabu, 13 Februari 2013
Pajak adalah salah satu sumber pendapatan Negara yang didapat dari pembayaran masyarakat. Pajak bersifat memaksa dan jika melanggar hukum akan dikenakan sanksi. Ada berbagai macam jenis pajak, yaitu pajak penghasilan, pajak pertambahan nilai, pajak bumi dan bangunan, dan lain-lain.

Jika seorang mahasiswa ingin mmebuat skripsi pajak, dapat mengambil judul skripsi mengenai program pemerintah yang sedang menggalakan pajak penghasilan dan memberi banyak kemudahan jika memiliki NPWP (Nomor Pokok Wajib Pajak).

Tentunya Download Contoh Skripsi Perpajakan Lengkap ini ditujukan buat Mahasiswa tingkat akhir yang masih bingung dalam menentukan judul skripsinya dan cara membuat skripsi yang baik, Khususnya bagi Mahasiswa yang belum mengajukan judul. Banyak contoh-contoh skripsi bertebaran di internet, tapi kebanyakan dari contoh skripsi yang tersedia di internet kebanyakan tidak lengkap dan setengah-setengah. Artinya tidak lengkap dari BAB awal sampai BAB terakhir, sehingga contoh skripsi yang kita terima menjadi tanggung. Daftar judul skripsi perpajakan yang kami tampilkan lengkap mulai bab 1 s.d. daftar pustaka.

Contoh Skripsi Perpajakan Lengkap ini dalam format MS Word dan bukan PDF. Hal ini untuk memudahkan agar bisa digunakan sebaik mungkin. Dan Jadikan contoh skripsi yang saya share ini sebagai REFERENSI anda dalam membuat skripsi.


Contoh Skripsi Perpajakan bisa dilihat disini.


Untuk mendapatkan file lengkap dalam bentuk MS-Word, (bukan pdf) silahkan klik Cara Mendapatkan File atau klik disini

Studi Penerapan Nilai-Nilai Islam dalam Sistem Perpajakan di Indonesia (AK-53)

Untuk menunjang dan menjalankan pembangunan nasional tentunya pemerintah Indonesia membutuhkan anggaran yang tidak sedikit dan bersifat kontinu. Pemerintah Indonesia mendapatkan dana tersebut dari berbagai macam pemasukan negara. Pemasukan terbesar negara adalah berasal dari sektor perpajakan. Menurut data  Anggaran Pendapatan dan Belanja Negara (APBN) tahun 2010, peranan penerimaan perpajakan sudah mencapai 80% dari penerimaan dalam negeri.
Pajak erat hubungannya dengan pembangunan nasional. Pembayaran pajak merupakan perwujudan dari kewajiban kenegaraan dan peran serta warga negara sebagai wajib pajak untuk secara langsung dan bersama-sama melaksanakan kewajiban perpajakan untuk pembiayaan negara dan pembangunan nasional. Sesuai falsafah undang-undang perpajakan, membayar pajak bukan hanya merupakan kewajiban, tetapi merupakan hak dari setiap warga Negara untuk ikut berpartisipasi dalam bentuk peran serta terhadap pembiayaan negara dan pembangunan nasional.
Pajak merupakan sumber utama penerimaan negara. Tanpa pajak, sebagian besar kegiatan negara sulit untuk dapat dilaksanakan. Penggunaan uang pajak meliputi belanja pegawai sampai dengan pembiayaan berbagai proyek pembangunan. Pembangunan sarana umum seperti jalan-jalan, jembatan, sekolah,
rumah sakit/puskesmas, kantor polisi dibiayai dengan menggunakan uang yang berasal dari pajak. Uang pajak juga digunakan untuk pembiayaan dalam rangka memberikan rasa aman bagi seluruh lapisan masyarakat. Setiap warga negara mulai saat dilahirkan sampai dengan meninggal dunia, menikmati fasilitas atau pelayanan dari pemerintah yang semuanya dibiayai dengan uang yang berasal dari pajak. Dengan demikian jelas bahwa peranan penerimaan pajak bagi suatu negara menjadi sangat dominan dalam menunjang jalannya roda pemerintahan dan pembiayaan pembangunan. Fungsi semacam itu disebut dengan fungsi budgetair dari pajak.

Indonesia merupakan negara dengan mayoritas masyarakat muslim terbesar di dunia, persentase nya mencapai 88% . Inilah yang menjadi salah satu pemicu perkembangan nilai-nilai syariah Islam di Indonesia.
Dewasa ini sudah mulai banyak dilaksanakan penerapan sistem syariah di Indonesia, terutama dalam sistem perekonomian. Perkembangan praktik bisnis syariah ini seiring dengan semakin besarnya keinginan dan harapan masyarakat Muslim di Indonesia untuk menerapkan nilai-nilai syariah Islam di berbagai sistem atau praktik bisnis yang dijalankan di Indonesia. Upaya pemahaman mengenai kegiatan ekonomi dan praktik bisnis yang berdasarkan syariah Islam mulai terlihat di awal tahun 1990-an.
Perkembangan ekonomi syariah di Indonesia dimulai dengan pembentukan perbankan syariah yang ditandai dengan berdirinya Bank syariah pertama, yaitu Bank Muamalat Indonesia. Bank ini pada awal berdirinya diprakarsai oleh Majelis Ulama Indonesia (MUI) dan pemerintah serta mendapat dukungan dari Ikatan Cendekiawan Muslim Indonesia (ICMI) dan beberapa pengusaha muslim. Walaupun di awal pembentukannya Bank Muamalat sempat mengalami kesulitan sehingga harus mendapatkan suntikan dana dari IDB sehingga pada tahun 1999-2002 dapat bangkit dan menghasilkan laba.
Hingga tahun 2007 sudah terdapat tiga institusi bank syariah di Indonesia yaitu Bank Muamalat Indonesia, Bank Syariah Mandiri, dan Bank Mega Syariah. Sementara itu bank umum yang telah memiliki unit usaha syariah terdapat 19 bank diantaranya merupakan bank besar seperti Bank Negara Indonesia (Persero) dan Bank Rakyat Indonesia (Persero). Sistem syariah juga telah digunakan oleh Bank Perkreditan Rakyat, saat ini telah berkembang 104 BPR Syariah.
Perkembangan sistem perbankan syariah yang sangat pesat dalam kurun waktu yang cukup singkat dikarenakan semakin tingginya minat dan kepercayaan masyarakat Indonesia terutama kaum Muslim untuk menggunakan produk dari perbankan syariah. Pertumbuhan minat masyarakat terhadap bank-bank syariah bahkan mencapai 70% dan sudah dapat bersaing dengan bank-bank konvensional yang dari awal telah diterapkan di Indonesia.
Dengan semakin berkembangnya praktik perbankan syariah di Indonesia, menyebabkan semakin banyaknya institusi-institusi keuangan yang gencar mengkaji lebih dalam dan menerapkan produk syariah lainnya seperti pembiayaan syariah, lembaga keuangan syariah non bank, reksa dana syariah, obligasi syariah, asuransi syariah, pegadaian syariah, dan sebagainya.
Namun demikian, walaupun praktik bisnis syariah sudah sangat berkembang di Indonesia, perekonomian syariah masih hanya dianggap sebagai salah satu solusi alternatif untuk bisa keluar dari krisis ekonomi yang masih terjadi di Indonesia.
Sebagai negara yang mayoritas penduduknya umat Islam, seharusnya pemerintah Indonesia dapat melaksanakan sistem ekonomi syariah sebagai sistem ekonomi yang universal, yang mengedepankan transparansi, keadilan dan good governancedalam pengelolaan usaha dan asset-asset negara. Sehingga  praktik ekonomi yang dijalankan berpihak pada rakyat dan berpihak pada kebenaran.
Maksud dari sistem ekonomi syariah sebagai sistem ekonomi yang universal adalah walaupun sistem ekonomi syariah bersumber dari nash Al-Quran dan Sunnah Rasul, namun tetap bersifat universal dan tidak eksklusif sehingga dapat diterapkan di Indonesia sekalipun, yang bukanlah sebuah negara Islam. Sistem ekonomi berbasis syariah bukan hanya diterapkan negara-negara Islam tetapi telah banyak pula diterapkan di negara-negara barat. Hal ini terjadi karena nilai-nilai dan prinsip Islam seperti keadilan, transparansi, dan perlakuan yang sama dalam meraih kesempatan berusaha dapat diterima di semua kalangan.
Salah satu sistem yang belum tersentuh dengan konsep syariah di Indonesia adalah sistem perpajakannya. Padahal sistem perpajakan dalam Islam juga telah ada sejak zaman Rasulullah Saw dan para khalifahnya. Namun seiring dengan menguatnya pengaruh prinsip sosialisme dan kapitalisme yang dibawa negara-negara barat, konsep ini sempat ditinggalkan oleh umat manusia khususnya umat Muslim.
Ekonomi Islam termasuk konsep pajak dalam Islam terdiri dari nilai-nilai filosofis seperti nilai Tauhid, Keadilan, Musyawarah, Kebebasan, dan Amanah atau tanggung jawab (Antonio, 1993: 14). Seharusnya nilai-nilai Islam ini dapat menjadi pedoman, landasan, dan dasar yang harus dipegang oleh umat muslim dalam melaksanakan kegiatan perekonomiannya sehingga senantiasa sesuai dengan syariat Islam yang diperintahkan oleh Allah Swt. Namun seperti diketahui bahwa sistem perpajakan di Indonesia merupakan sistem konvensional yang tentunya berbeda dengan konsep syariah dalam Islam. Sehingga belum tentu dalam sistem perpajakan di Indonesia terdapat nilai-nilai Islam yang seharusnya dijalankan oleh umat Muslim.
Apalagi sampai hari ini belum ada fatwa dari Majelis Ulama Indonesia (MUI) yang menyatakan bahwa pajak itu halal. Ironisnya bahwa hal sepenting pajak ini belum mendapatkan fatwa dari MUI sedangkan MUI bahkan telah mengeluarkan fatwa tentang rokok, mie instan, aliran sesat Ahmadiyah, dan lain-lain. Ketua MUI, Bapak KH. Ma’ruf Amin pernah ditanyai mengenai hal ini, beliau menjawab bahwa, “ MUI tidak mengeluarkan fatwa, kalau tidak diminta” artinya fatwa harus diminta terlebih dahulu oleh Menteri Keuangan. Hal ini tentunya menimbulkan kekhawatiran di kalangan umat Muslim karena ternyata pajak yang selama ini dijalankan di Indonesia belum diketahui haram halalnya.
Sedangkan umat Muslim dituntut untuk menjalankan seluruh kegiatannya di muka bumi ini sesuai dengan nilai-nilai syariat Islam. Sudah menjadi kewajiban umat Muslim untuk menjalankan seluruh perintah Allah Swt melalui Al-Quran dan Sunnah Rasul yang menjadi pedoman hidup umat Islam. Sebagaimana Firman Allah dan QS An-Nisa [4] ayat 136:

يَا أَيُّهَا الَّذِينَ آمَنُوا آمِنُوا بِاللَّهِ وَرَسُولِهِ وَالْكِتَابِ الَّذِي نَزَّلَ عَلَىٰ رَسُولِهِ وَالْكِتَابِ الَّذِي أَنزَلَ مِن قَبْلُ ۚ وَمَن يَكْفُرْ بِاللَّهِ وَمَلَائِكَتِهِ وَكُتُبِهِ وَرُسُلِهِ وَالْيَوْمِ الْآخِرِ فَقَدْ ضَلَّ ضَلَالًا بَعِيدًا﴿١٣٦﴾

Artinya:“Wahai orang-orang yang beriman! Tetaplah beriman kepada Allah dan Rasul-Nya (Muhammad) dan kepada kitab (Al-Quran) yang diturunkan kepada Rasul-Nya, serta kitab yang diturunkan sebelumnya. Barangsiapa ingkar kepada Allah, malaikat-malaikat-Nya, kitab-kitab-Nya rasul-rasul-Nya, dan hari kemudian, maka sungguh, orang itu telah tersesat sangat jauh”

Hal ini tentu saja menimbulkan dilema bagi umat Muslim di Indonesia karena sebagai warga negara yang telah memenuhi syarat menjadi wajib pajak, mereka diharuskan membayar pajak sesuai dengan peraturan perpajakan yang berlaku di Indonesia. sementara umat muslim belum mengetahui dengan jelas apakah perpajakan di Indonesiasudah sesuai dengan syariat islam dan halal untuk dikerjakan sehingga umat muslim tidak harus ragu dalam menjalankan dan membayar kewajiban pajak mereka sebagai warga negara Indonesia.
 Sudah menjadi kewajiban umat Islam untuk mencari tahu kebenaran dari segala sesuatu yang terdapat keraguan di dalamnya. Berdasarkan hal inilah penulis merasa perlu untuk mencari tahu tentang bagaimana perspektif Islam memandang kewajiban membayar pajak di Indonesia ditinjau dengan menganalisa nilai-nilai Islam apa saja dari kelima nilai filosofis ekonomi Islam yang telah ada dalam sistem perpajakan di Indonesia. hal ini penulis lakukan agar di akhir penelitian,
 penulis dapat mengukur seberapa besar nilai-nilai Islam telah diimplementasikan dalam perpajakan di Indonesia dan menarik kesimpulan apakah pajak tersebut telah sesuai dengan syariat yang diperbolehkan dalam ajaran Islam.
Berdasarkan latar belakang di atas, penulis tertarik untuk mengkaji lebih dalam tema ini dengan judul: “Studi Penerapan Nilai-Nilai Islam dalam Sistem Perpajakan di Indonesia”
 Untuk mendapatkan file lengkap dalam bentuk MS-Word, (bukan pdf) silahkan klik Cara Mendapatkan File atau klik disini